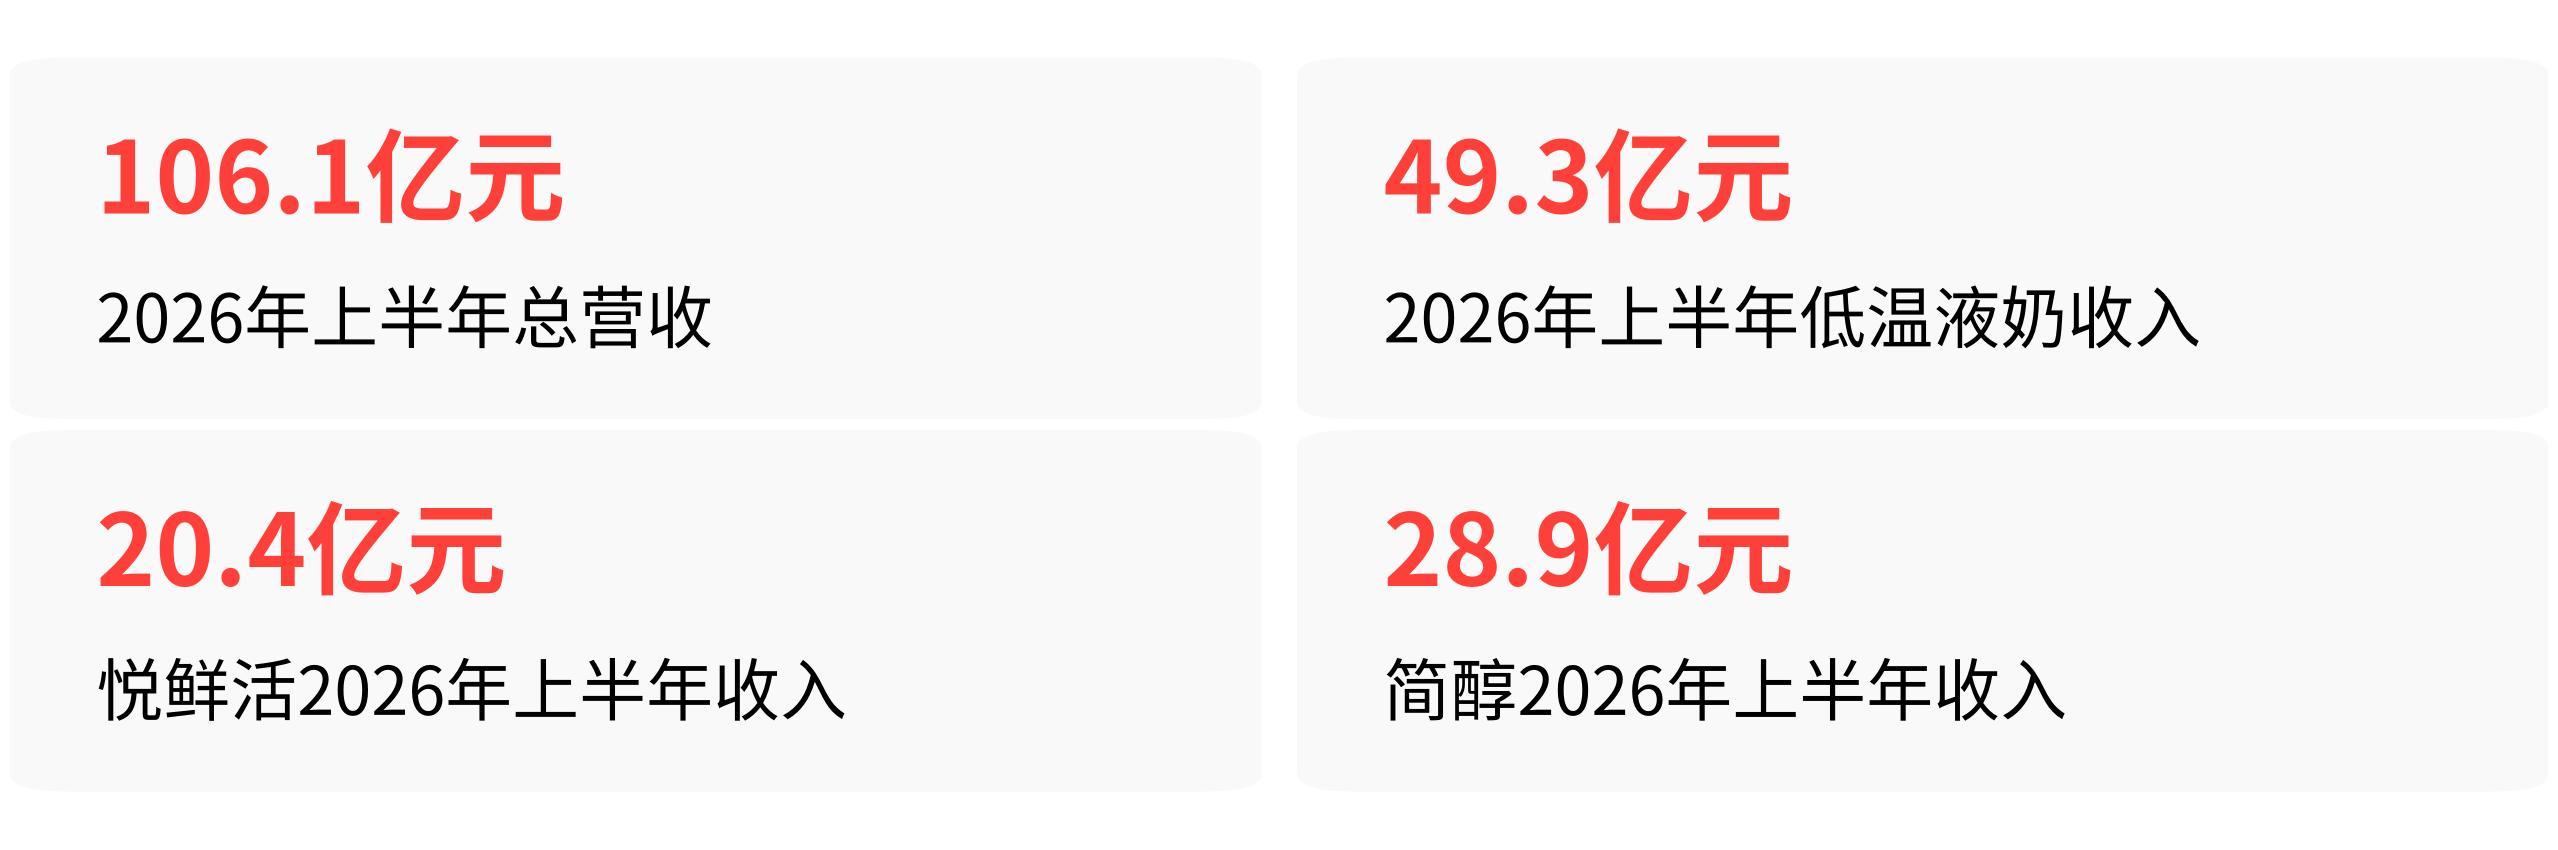
君乐宝这次更新招股书,市场最容易被“上半年营收106.1亿,同比增长10.3%”这个整体数字吸引注意力。但翻开低温奶的分项一看,故事的真正主角完全变了——低温液奶收入49.3亿,同比增长25.2%,是公司整体增速的2.4倍。
一家营收破200亿的乳企,增长引擎已经和体量最大的那部分业务彻底脱钩。
这就是君乐宝“低温奶第一股”定位的底层逻辑:它冲IPO讲的故事,不是“中国第三大乳企”,而是“中国最大的低温奶公司”。
低温奶到底在君乐宝的生意里占多大分量
拆开招股书更新的收入结构,答案很清晰。2026年上半年,低温液奶收入49.3亿元,占总营收的46.5%。这个比例在三年前——2023年全年——还只有35.8%左右(62.9亿÷175.5亿)。三年时间,低温奶从营收的三分之一强变成了接近一半,而且还在加速膨胀。
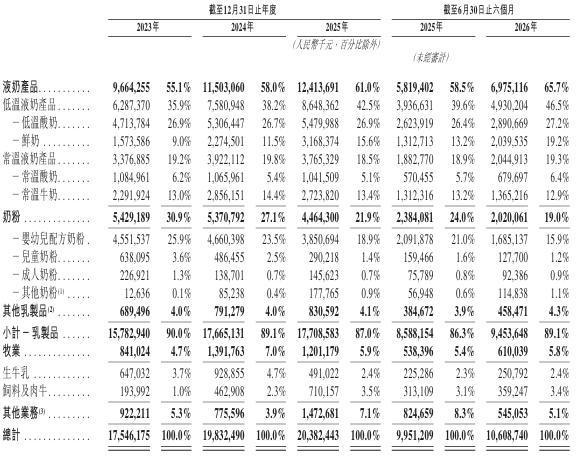
君乐宝招股书披露各品类历年营收结构明细
更关键的是利润端的变化。低温液奶板块的整体毛利率是34.4%,而奶粉产品2025年的毛利率是57.5%。如果只看毛利率,低温奶似乎并不突出。但利润率的秘密藏在另一个指标里:经调整净利润率从2023年的3.4%一路提升到2026年上半年的7.0%。
低温奶收入占比每提升一个百分点,整体利润率就跟着往上走——这说明低温奶的利润贡献,实际比它34.4%的毛利率数字要强得多。
原因在于低温奶不需要像奶粉那样砸重金打广告、铺渠道。简醇和悦鲜活这两个大单品,在各自品类里已经是第一品牌,品牌认知度带来的自然动销,让销售费用率从2023年的20.5%降到了2026年上半年的16.2%。赚的钱多了,花钱的地方少了,利润率自然就上去了。
再看两个核心单品各自的表现。悦鲜活(鲜奶)2026年上半年收入20.4亿元,同比增长55.4%。简醇(低温酸奶)同期的收入是28.9亿元,同比增长10.2%。鲜奶在狂飙,酸奶在稳稳涨,两条腿的节奏不一样,但都在往前走。
谁在跟君乐宝抢这个“第一股”
“低温奶第一股”这个帽子,君乐宝能不能戴稳,得看有没有同级别的竞争对手也在冲IPO。答案是:目前一个都没有。
伊利、蒙牛当然在做低温奶。蒙牛旗下有每日鲜语,2026年鲜奶收入预计增长25%-30%;伊利今年推出了“秒鲜”品牌,用了和悦鲜活类似的INF0.09秒超瞬时杀菌技术,定位直接对标。
但两大巨头都没有单独披露低温业务的收入规模,也没有以低温奶为核心定位推进任何上市计划。低温奶在他们的大盘子里,是增长板块,但不是上市主体。
同期向港交所递表的乳企只有百菲乳业,但百菲的核心收入来自常温水牛乳——2025年这个品类占其总营收的74.7%。巴氏奶只是它的补充产品线,和君乐宝的定位完全不是一个赛道。
光明乳业和新乳业在低温鲜奶上各有布局,光明有自有冷链物流和覆盖350万户家庭的“随心订”渠道,新乳业在区域市场深耕多年。但这两家已经是上市公司,不存在“冲IPO”这个命题。
弗若斯特沙利文给出的数据是,2025年君乐宝低温液奶整体市占率15.6%,旗下悦鲜活是中国鲜奶第一品牌,简醇自2022年起蝉联低温酸奶第一品牌。在低温奶这个赛道上,君乐宝目前是唯一的“头部+IPO进行中”组合。
故事讲得通,但账本上还有两笔账没算清
第一笔账是负债。可查的最新数据来自2025年9月末——资产负债率77.1%,银行贷款接近100亿元。同期伊利约61.5%,蒙牛约51.2%。君乐宝的杠杆率比行业龙头高出至少15个百分点。
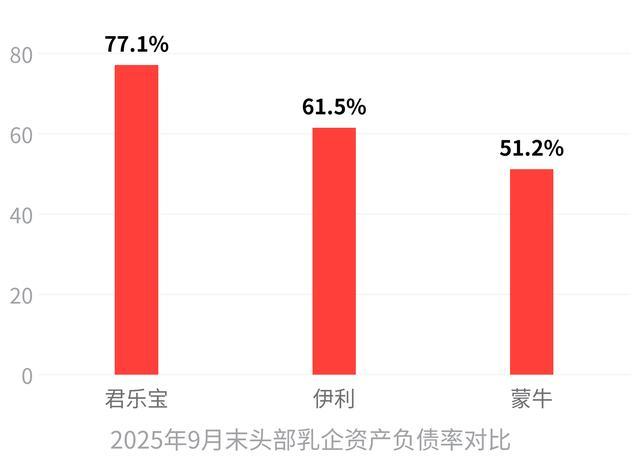
2026年6月末的负债数据没有公开披露,是否改善无从判断,但仅凭2025年9月末的口径,这已经是一个监管和市场都会关注的水平。
第二笔账是IPO前的大额分红。2023年到2025年前三季度,君乐宝累计现金分红超过26亿元,而2023年和2024年两年的经调整净利润加起来才17亿元左右。实控人魏立华合计控制约59.26%的表决权,分红的大头流向了大股东。
高负债借钱经营,同时大额分红——这种操作和“上市融资是为了扩大再生产”的叙事放在一起,会让部分投资者对募资的必要性产生疑问。
至于奶粉业务,招股书只提到君乐宝婴幼儿配方奶粉自2020年至2025年连续六年位居国内市占率第三位,没有披露奶粉业务在2025-2026年是否下滑、下滑了多少。
乳业分析师宋亮的公开表态是“液态奶增势强劲,奶粉业务未来也将实现恢复性增长”,但“恢复性”这三个字本身就暗示了当前不是增长状态。
回到最初的问题:能冲成吗
君乐宝这次二次递表,本质上是2026年1月首次申请的延续——补充了2025年全年经审计数据和2026年上半年经营数据,股权结构、募投方案没有重大调整。2026年5月证监会发出的6项补充材料要求,公司已在6月上旬完成全部回复。
7月招股书因6个月法定有效期届满自动失效,属于港股上市的正常流程节点,8月20日更新材料后重新递交,港交所次日还把新上市申请有效期从6个月延长到了12个月——这个时间点的政策调整虽然不是针对君乐宝,但客观上降低了招股书再次因排队时间过长而失效的风险。
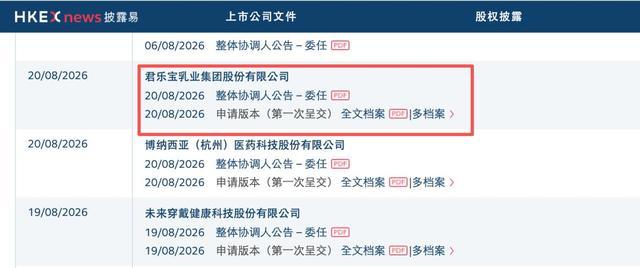
港交所披露易展示君乐宝上市申请提交记录
从业务层面看,“低温奶第一股”的定位有数据支撑:15.6%的市占率全国第一,近半营收来自低温奶,没有同定位的竞争对手在排队IPO。从财务层面看,高负债和IPO前大额分红这两笔账,是港交所和证监会必然会继续关注的核心事项。
君乐宝能不能冲成,取决于它能不能在后续问询中,把这两笔账讲清楚、解决好。故事讲得通,但账本还没完全合上。
嘉正网提示:文章来自网络,不代表本站观点。
- 上一篇:盈易点 人民币汇率急涨,一年前存的美元高息定存不香了!
- 下一篇:没有了


沪深京行情 实时轮播
热点资讯


