张杰|作者
消费食评原创|出品
8月20日,君乐宝乳业集团股份有限公司(简称:君乐宝)再次向港交所递交IPO招股书。
当前,国内乳业深陷存量内卷,行业双寡头高墙矗立,婴配粉受人口红利消退持续冲击,乳企想要突围难如登天。
在巨头挤压的红海之中,君乐宝以4.3%的整体市场份额跻身行业第三。依托百亿投入打造的自有牧场与全产业链体系,凭借简醇、悦鲜活两大超级单品,公司在增长最快的低温液奶赛道登顶全国第1。
从石家庄一家酸奶厂,到婴幼儿配方奶粉本土第3,再到低温奶全国龙头,君乐宝用30年完成了三次关键跃迁。
赴港上市,本质上是“低温奶第一股”的价值发现。
突围双寡头包围,君乐宝低温奶第一
以2025年零售额计,伊利、蒙牛“双寡头”合计占有41.7%的市场份额,君乐宝以4.3%的市场份额位居第三。在常温奶这个基本盘上,君乐宝排名第四,份额5.9%。
2025年,君乐宝低温液奶收入86.48亿元,市场份额15.6%,排名全国第一。其中,低温酸奶、鲜奶份额均位居市场第二。
低温奶保质期短,对冷链物流和就近生产要求极高。全国性巨头依赖的“中央工厂+全国分销”模式,在低温奶领域反而变成了劣势,运输半径受限、新鲜度难以保证、渠道库存周转压力大。
这是区域深耕、品牌聚焦的玩家弯道超车的机会,而君乐宝是少数真正跑通这条路径的企业。
从未来趋势看,低温奶是整个乳制品行业增长最快的赛道。
根据弗若斯特沙利文数据,2025年中国低温液奶市场规模946亿元,预计2030年增至1230亿元,复合年增长率5.2%。其中鲜奶细分增速更快,2025年402亿元,2030年预计617亿元,CAGR高达8.8%。
渗透率的对比更能说明赛道空间,低温液奶在整体液奶中的渗透率从2021年的23.1%提升至2025年的27.4%,四年提升4.3个百分点。而同期常温液奶市场增速仅为1.1%,低温液奶5.2%的复合增速是常温的近5倍。一升一降之间,乳业的未来版图正在被低温奶重构。
中国低温液奶的渗透率远低于美国和日本,而2025年中国人均乳制品消费量仅41公斤,不足全球平均水平的三分之一。
君乐宝的领先,不是靠一个单品,而是靠一套已经验证的双品牌矩阵。
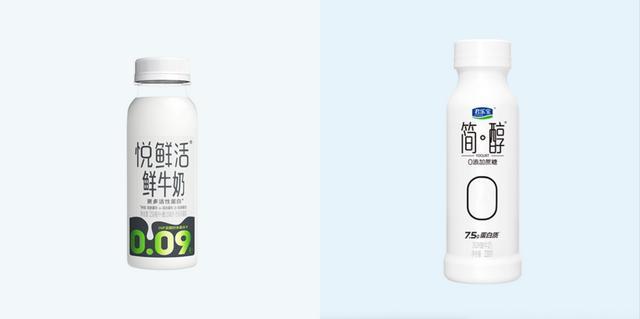
2017年推出的零蔗糖简醇低温酸奶,精准把握“减糖健康”消费新趋势,位从双寡头的包围中撕开一道口子。
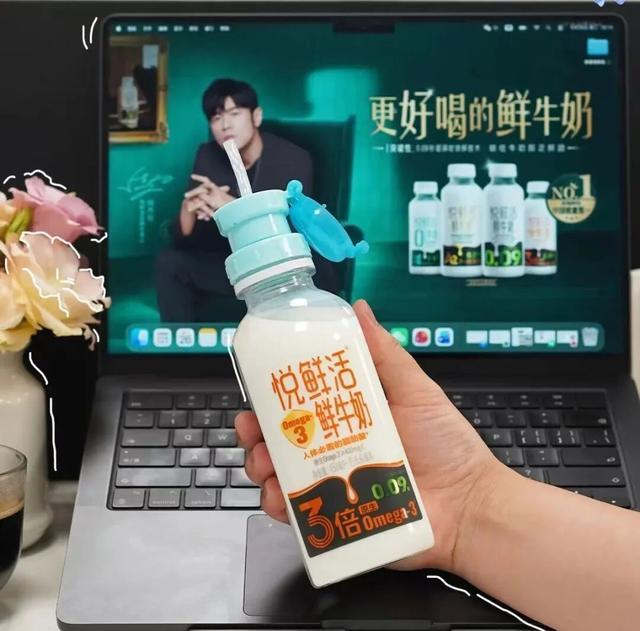
悦鲜活鲜奶,用技术概念建立高端认知,在鲜奶这个极度分散、区域品牌林立的赛道中跑出了全国化品牌。
行业数据显示,简醇、悦鲜活均已位居细分领域第一。
2026年上半年,简醇上收入28.9亿元,同比增长10.2%;悦鲜活收入20.4亿元,同比增长55.4%。双品牌均展现出强劲增长势头。
在快消品行业,一个成功的超级大单品就能撑起一家上市公司,君乐宝有两个。
奶粉含金量还在升
魏立华决定进军奶粉市场时,整个行业仍深陷信任危机。为此,他做了一个当时被认为“非常冒险”的决定——投入100亿元自建牧场。
“这100个亿更多的是我们给消费者的承诺,我希望消费者不会为我的产品安全担心。”魏立华坦言。
截至6月30日,君乐宝运营33座牧场,奶牛存栏量19.8万头,养殖规模全国第三。2025年奶源自给率达63%,在中国大型综合性乳制品公司中位居首位。
这套耗时十余年、耗资百亿建成的重资产体系,最终成了君乐宝最核心的护城河。
完整的产业链布局,配合20个乳制品生产工厂和覆盖全国的销售网络,形成了从牧场到餐桌的端到端质量管控体系。
君乐宝旗下婴幼儿配方奶粉工厂是全球首家获得IFS卓越级认证的奶粉生产企业,2025年公司获评乳制品行业智能制造国家级标杆企业。
在食品安全日益受到消费者关注的今天,全产业链的可追溯性本身就是最强的品牌背书。
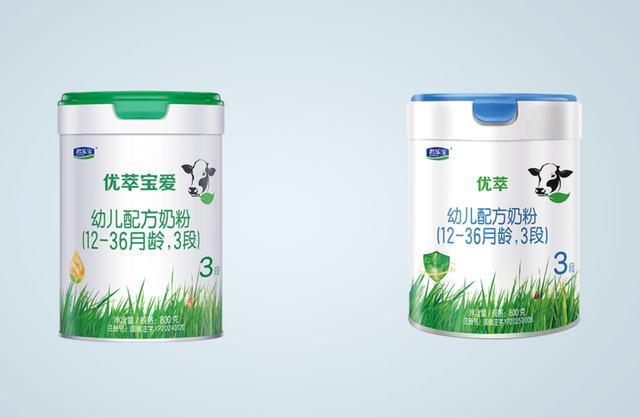
凭借高性价比和全产业链品质管控,君乐宝奶粉业务快速崛起,2020年至2024年连续五年位居本土婴幼儿配方奶粉第三。
在中国新生儿数量持续走低的结构性压力下,婴配粉行业迎来系统性挑战。君乐宝奶粉业务在2024年出现拐点,年营收同比微降1.1%,2025年加速下滑。
奶粉业务虽然下滑,但毛利率在提升。婴幼儿配方奶粉毛利率从2023年的54.4%提升至2025年的60.6%,君乐宝没有慌不择路地降价保份额。
近期推出的“优萃宝爱”婴幼儿配方奶粉,经中国食品科学技术学会评定达到国际领先水平,坚定走高端科学营养路线。
增长新引擎,鲜奶两年翻倍
依靠百亿重资产搭建的奶源与全产业链体系,君乐宝奶粉守住了较高的毛利率,却难以对抗婴配粉行业整体下行的大环境。在奶粉营收承压的背景下,同样受益于自有牧场稳定奶源供给的鲜奶业务,接过增长接力棒,迎来爆发式发展。
鲜奶业务的爆发堪称惊艳,两年时间,君乐宝鲜奶收入从15.7亿增长到31.7亿,翻倍有余。
鲜奶在总收入中的占比从2023年的9.0%飙升至2026年上半年的19.2%。
难能可贵的是,鲜奶不是以价换量的低价策略,鲜奶毛利率36.6%,高于低温酸奶的32.7%,是“高增长、高毛利”的优质品类,高端定位已经站稳。
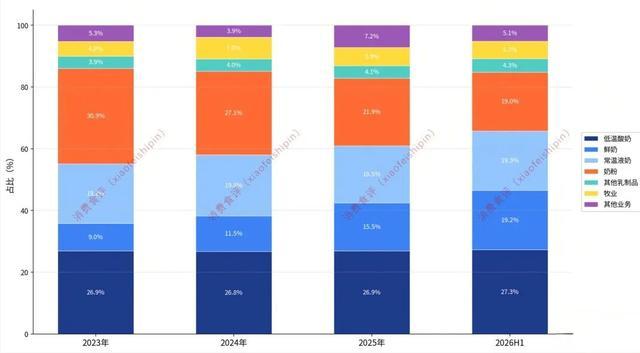
新旧动能交替之下,公司2025年整体营收增速相对偏弱,随着低温板块体量持续做大,2026年上半年整体增长动能再度释放,营收速度明显回升。
招股书显示,在鲜奶的高增长带动下,液奶收入从2023年的96.64亿元增长至2025年的124.14亿元,三年增长28.4%,填补奶粉下滑带来的规模缺口。
一降一升之间,君乐宝完成了增长引擎的切换。
2026年上半年,低温液奶收入占比已达46.5%,接近半壁江山,奶粉占比则从30.9%降至19.0%。
有了上游牧场和核心产品,通过收购云南来思尔乳业、西安银桥乳业,君乐宝迅速补齐了西北、西南的区域短板。此外还投资了奶酪品牌思克奇、酪神世家,以及益生菌企业一然生物,进一步拓宽产品线。
当然,转型是有代价的,最直接的体现是整体毛利率的下行。
从2024年的34.7%降至2025年的31.8%。高毛利的奶粉占比下降,低毛利的常温牛奶和其他业务占比上升,是毛利率承压的根本原因。
利润持续释放
目前,中国乳业现已进入存量内卷的新阶段。2025全年乳制品产量约2950万吨,同比下降1.1%,乳品全渠道销售额连续多月负增长。
头部乳企亦陷入增长停滞甚至连续负增长,行业两极分化加剧、中小企业生存空间被持续挤压。
2025年,君乐宝实现营业收入203.82亿元,同比增长2.8%;2026年上半年,营收增速进一步提升,同比增长6.6%。
君乐宝最被低估的变化不在收入端,而在利润端。
经调整净利润从2023年的6.0亿元跃升至2024年的11.6亿元,2025年达12.6亿元,三年增长约109%。2026年上半年,经调整净利润率一步升至7.0%,达7.45亿元,同比增长12.7%。
营收增速放缓但利润增速更快,净利率持续提升,盈利能力正在实质性增强,表明君乐宝的增长逻辑已经从规模驱动切换到了效率驱动。
并且这不是行业周期带来的短期波动,而是企业自身经营质量提升的结果。
首先是产品结构升级,高毛利的低温液奶收入占比持续提升,而低毛利的常温液奶和奶粉占比下降。低温液奶毛利率稳定在34%以上,常温牛奶毛利率仅约19%,两者差距直接反映在综合毛利率上。
其次是运营效率的改善,销售费用率从2023年的20.5%降至2026年上半年的16.2%,渠道管理精细化与效率持续提升。2025年华东、华中及华南地区液奶收入增速分别超过18%及34%,南方市场的快速增长正在打破“华北乳企”的区域标签。
当然,财务层面的隐忧同样不能忽视。毛利率从34.7%降至31.8%的趋势尚未扭转,奶粉下滑的毛利缺口需要鲜奶和低温酸奶来填补,这个过程可能还需要1-2年。资产负债率76.6%偏高,流动负债净额36.59亿元,短期偿债压力客观存在。
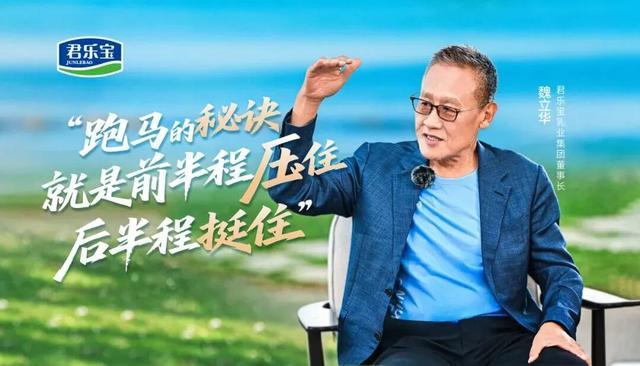
1995年,31岁的魏立华辞去公职,靠9万元启动资金、3间平房、1台酸奶机、两台人力三轮车,在石家庄创立了君乐宝。
2026年,33座牧场、20座工厂、19.8万头奶牛、两个细分市场第一品牌、年收入超200亿,这也是君乐宝。
在伊利、蒙牛占据大半壁江山的中国乳业,君乐宝用三十余年时间,走出了一条差异化的突围路径。
如今,中国低温液奶市场渗透率仅为27.4%,远低于成熟市场的70%-90%。对君乐宝而言,最大的成长空间或许才刚刚打开。
嘉正网提示:文章来自网络,不代表本站观点。
- 上一篇:金信达 特朗普对伊朗开战,让下一任美联储主席的工作难上加难
- 下一篇:没有了


沪深京行情 实时轮播
热点资讯


